
 03-6662-5981
5,000万円の新築戸建てを買うには年収いくら必要?月々の返済額と購入費用
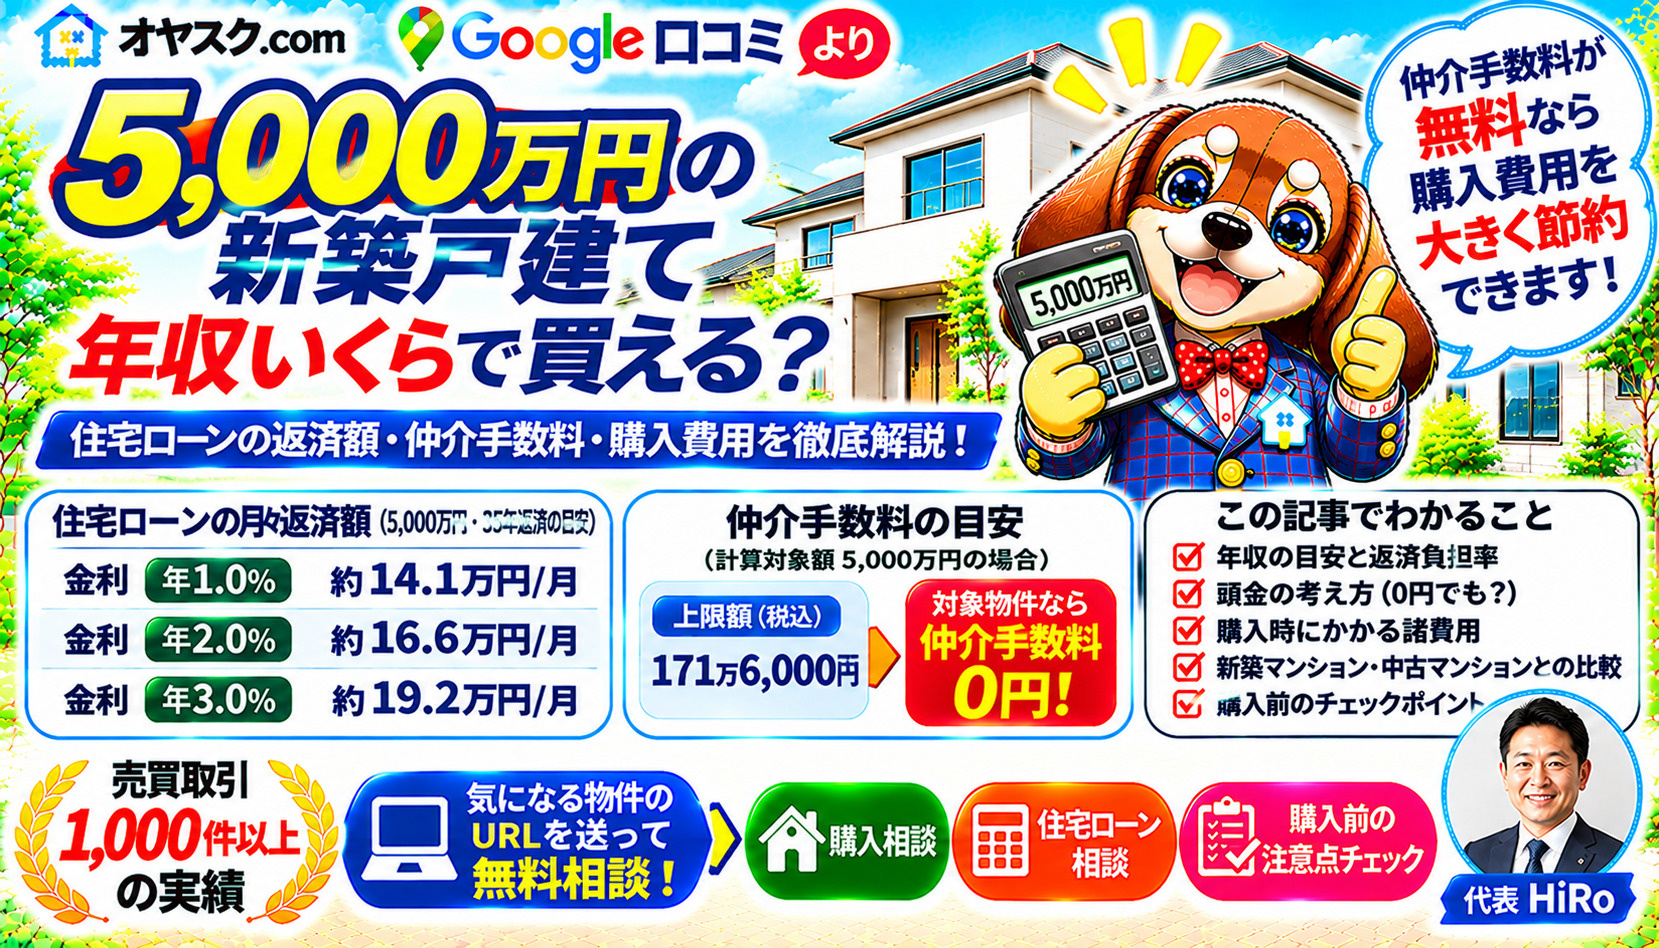
「5,000万円の新築戸建てを購入するには、年収はいくら必要?」
「住宅ローンを5,000万円借りると、毎月いくら返済する?」
「仲介手数料無料なら購入費用を減らせる?」
新築戸建ての購入を検討している方にとって、5,000万円という物件価格は、住宅ローンと家計のバランスを慎重に考えたい金額です。
5,000万円の住宅ローンを35年間で返済する場合、金利年1%なら月々約14.1万円、年2%なら約16.6万円です。
ただし、これは試算です。実際の返済額は適用金利、返済期間、借入額などによって変わります。
この記事では、必要年収の考え方、頭金の有無、仲介手数料、購入諸費用、物件選びの注意点まで解説します。
第1章|5,000万円の新築戸建ては年収いくらで購入できる?
年収だけでは購入できるか判断できない
5,000万円の新築戸建てを購入できるかどうかは、年収だけでは決まりません。
住宅ローンの審査では、年収に加えて、年齢、勤続状況、既存の借入れ、信用情報、返済期間、物件の担保評価などが確認されます。
また、金融機関の審査に通る金額と、家計に無理なく返済できる金額は同じとは限りません。
住宅ローン審査の返済負担率とは?
返済負担率とは、年収に対する年間のローン返済額の割合です。
例えば、年収700万円で年間返済額が180万円なら、返済負担率は約25.7%です。
住宅金融支援機構のフラット35では、すべての借入れを合計した年間返済額について、年収400万円未満は30%以下、400万円以上は35%以下という基準があります。
ただし、これはフラット35の利用条件であり、すべての金融機関に共通する審査基準ではありません。
第2章|5,000万円の住宅ローン、月々いくら?
35年返済・ボーナス払いなしの試算
借入額5,000万円、35年返済、元利均等返済の場合を比較します。
| 仮定する金利 | 毎月返済額の目安 |
|---|---|
| 年1.0% | 約14.1万円 |
| 年2.0% | 約16.6万円 |
| 年3.0% | 約19.2万円 |
※全期間同じ金利が続くと仮定した概算。諸費用・保険料などは含みません。実際に利用できる金利を示すものではありません。
金利が1%違うだけでも、毎月の返済額には大きな差が生じます。
変動金利を選ぶ場合は、将来金利が上昇したときの返済負担も考えておく必要があります。
毎月返済額だけで家計を判断しない
住宅を購入すると、住宅ローン以外にも費用が発生します。
固定資産税・都市計画税、火災保険、建物の修繕費、設備の交換費用などです。
マンションのように毎月の修繕積立金が設定されていなくても、戸建てでは将来の修繕費を自分で準備する必要があります。
住宅ローン返済額に加え、こうした支出も考慮して購入予算を決めましょう。
第3章|年収600万円・700万円・800万円ならどう考える?
年収別の返済負担率を比較
住宅ローン5,000万円、金利年2%、35年返済、毎月返済額約16.6万円と仮定します。
年間返済額は約198.8万円です。
| 年収 | 返済負担率の概算 |
|---|---|
| 500万円 | 約39.8% |
| 600万円 | 約33.1% |
| 700万円 | 約28.4% |
| 800万円 | 約24.9% |
| 900万円 | 約22.1% |
※住宅ローン以外の借入返済がない場合の計算例。年収は税込年収で、審査通過を保証するものではありません。
例えば年収600万円なら、この条件で返済負担率は約33.1%です。
フラット35の年収400万円以上の基準である35%以下には収まりますが、ほかに自動車ローンなどの返済があれば合算する必要があります。
また、審査基準内だからといって、生活費や教育費に余裕があるとは限りません。
年収700万円なら安心して購入できる?
年収700万円の場合、同じ条件では返済負担率が約28.4%になります。
ただし、家族構成、子どもの教育費、車の保有、貯蓄、将来の収入見通しによって負担感は異なります。
「年収700万円だから大丈夫」と一律に判断することはできません。
共働きなら購入できる可能性は広がる?
夫婦の収入を合算する方法やペアローンを利用する方法があります。
ただし、育児休業、転職、病気、退職などによって世帯収入が変わる可能性も考慮する必要があります。
二人の収入を前提に借入額を増やす場合は、将来どちらか一人の収入が減ったときの返済計画も確認しましょう。
第4章|5,000万円の新築戸建て、頭金は必要?
頭金なしでも住宅ローンを利用できる場合がある
金融機関や住宅ローン商品によっては、物件価格の全額を借りられる場合があります。
ただし、頭金なしで購入できることと、購入時に現金が一切必要ないことは別です。
手付金や契約関連費用など、資金の準備が必要になる場合があります。
頭金500万円ならどう変わる?
5,000万円の物件に頭金500万円を充てる場合、物件価格に対する借入額は4,500万円になります。
同じ金利年2%、35年返済なら、毎月返済額は約14.9万円です。
借入額を減らせば、毎月の返済額と支払利息を抑えられます。
一方、頭金を多く入れすぎて生活予備資金が不足することにも注意が必要です。
第5章|5,000万円の新築戸建ての仲介手数料はいくら?
計算対象額5,000万円なら上限171万6,000円
通常の売買仲介で、仲介報酬の計算対象額が5,000万円の場合、仲介手数料の上限は次のとおりです。
(5,000万円×3%+6万円)×1.1
=171万6,000円(税込)
ただし、これは法律上の上限額です。
また、新築建売住宅では、広告価格に含まれる建物消費税を除いた売買代金で計算するため、税込広告価格5,000万円だから必ず171万6,000円になるわけではありません。
仲介手数料無料になる新築戸建てもある
新築建売住宅の中には、売主から仲介会社へ報酬が支払われる取引があります。
その場合、仲介会社の料金設定によっては、買主の仲介手数料を無料にできることがあります。
オヤスク.comでは、対象となる新築戸建てを買主様の仲介手数料無料でご案内しています。
ただし、無料対象かどうかは物件ごとに異なります。
第6章|仲介手数料無料なら購入総額はどう変わる?
同じ物件でも購入時の負担に差が出る
仲介報酬の計算対象額が5,000万円の物件を例に比較します。
| 料金設定 | 買主の仲介手数料 |
|---|---|
| 上限額 | 171万6,000円 |
| 上限額の半額 | 85万8,000円 |
| 無料 | 0円 |
このように、仲介手数料の料金設定によって購入時の費用は変わります。
ただし、仲介手数料無料でも登記費用や住宅ローン関連費用などは別途必要です。
住宅ローンの借入額を減らせる場合もある
購入諸費用を住宅ローンに組み込む予定だった方は、仲介手数料が無料になることで、借入希望額を減らせる可能性があります。
一方、仲介手数料を現金で支払う予定だった方は、その分を手元資金として残せる場合があります。
いずれも金融機関の融資条件や資金計画によって異なります。
第7章|5,000万円の家を買うとき、仲介手数料以外に必要な費用
主な購入諸費用には、次のものがあります。
所有権移転・保存登記、抵当権設定登記の関連費用
住宅ローンの融資事務手数料や保証料
火災保険・地震保険
契約書に関する印紙税
固定資産税・都市計画税の精算金
物件に含まれない設備や追加工事の費用
必要額は物件や金融機関によって異なります。
「物件価格5,000万円だから、5,000万円だけ用意すればよい」と考えず、契約前に購入諸費用の見積りを確認しましょう。
第8章|1,000件以上の売買取引経験から考える物件選び
住宅ローン審査に通ることがゴールではない
オヤスク.comの強みは、過去1,000件以上の不動産売買取引に携わってきた経験と実績です。
5,000万円の新築戸建てを購入するときは、住宅ローンの審査だけでなく、物件そのものの条件を確認することが重要です。
例えば、前面道路の幅員や接道状況、私道の権利関係、敷地境界、越境、ハザード情報、建物の仕様、保証内容、契約条件などです。
「住宅ローンが借りられるから購入する」
「仲介手数料が無料だから購入する」
それだけで決めるのではなく、物件の条件と将来の家計負担をあわせて判断することが大切です。
新築マンション・中古マンションとも比較する
マンションと戸建てでは、購入後の費用構造も異なります。
マンションには管理費や修繕積立金、駐車場代などがかかる場合があります。
戸建てはそれらが一律に毎月請求されるわけではありませんが、建物や設備の維持管理費を自分で準備する必要があります。
物件価格だけでなく、購入後の住居費まで比較しましょう。
第9章|足立区・葛飾区などで5,000万円前後の新築戸建てを探す方へ
オヤスク.comでは、足立区・葛飾区・江戸川区・江東区・墨田区・荒川区・台東区などの新築戸建て購入相談を重視しています。
同じ5,000万円前後の新築戸建てでも、土地面積、建物面積、駅までの距離、前面道路、周辺環境、ハザード条件などは物件ごとに異なります。
また、住宅ローンの借入可能額が同じでも、物件によって購入諸費用や必要な追加工事費用が変わる場合があります。
検討している物件がある場合は、広告価格だけで判断せず、購入条件を確認しましょう。
第10章|5,000万円の新築戸建てに関するよくある質問
Q1.年収600万円で5,000万円の住宅ローンを借りられますか?
借りられる可能性はありますが、審査結果は確認できません。金利、返済期間、既存の借入れ、勤務状況などによって異なります。
Q2.年収700万円なら5,000万円の新築戸建てを買っても大丈夫ですか?
年収だけでは判断できません。毎月の返済額に加え、生活費、教育費、維持管理費、将来の収入変化などを考慮する必要があります。
Q3.5,000万円の住宅ローンは月々いくらですか?
35年・元利均等・ボーナス払いなしの場合、金利年1%なら約14.1万円、年2%なら約16.6万円です。金利や返済期間によって異なります。
Q4.5,000万円の新築戸建ては頭金なしで購入できますか?
金融機関や商品によっては可能です。ただし、諸費用や手付金などを含め、購入時に必要な現金を確認する必要があります。
Q5.5,000万円の新築戸建ての仲介手数料はいくらですか?
仲介報酬の計算対象額が5,000万円なら、上限は税込171万6,000円です。広告価格に建物消費税が含まれる場合は、その消費税を除いて計算します。
Q6.SUUMOに掲載された5,000万円の新築戸建ても仲介手数料無料になりますか?
対象になる可能性はあります。ただし、売主の販売条件や仲介会社の取扱可否によって異なるため、物件ごとの確認が必要です。
Q7.5,000万円の家を買う前に何を相談すべきですか?
住宅ローンの返済額、必要な自己資金、購入諸費用、物件の権利関係、建物の仕様、契約条件などを確認することをおすすめします。
第11章|まとめ|5,000万円の新築戸建ては「借りられる金額」より「返せる金額」
5,000万円の新築戸建てを購入する場合、住宅ローンの借入可能額だけで判断するのではなく、月々の返済額と購入後の家計負担を考えることが重要です。
また、仲介手数料の料金設定によって、購入時の費用に大きな差が生まれる場合があります。
オヤスク.comでは、過去1,000件以上の不動産売買取引経験を生かし、仲介手数料無料の対象確認から購入前の注意点までご相談いただけます。
SUUMO・LIFULL HOME'S・at homeで5,000万円前後の新築戸建てを見つけたら、その物件URLをオヤスク.comへお送りください。
仲介手数料無料の対象になるか、住宅ローンや購入諸費用をどう考えるか、購入前に確認すべき条件は何かを整理しましょう。
※仲介手数料無料は対象物件に限ります。住宅ローンの審査通過や融資条件を保証するものではありません。
5,000万円前後の新築戸建て、購入費用を確認しませんか?
気になる物件をSUUMO・LIFULL HOME'S・at homeで見つけたら、物件URLをオヤスク.comへお送りください。
仲介手数料無料の対象になるか、住宅ローンや購入諸費用はどう考えるべきか、購入前に確認したい条件を整理します。
過去1,000件以上の不動産売買取引経験を生かし、費用の節約だけでなく、購入判断までサポートします。
※仲介手数料無料は対象物件に限ります。
-----------------------------------------------------
LINE相談
https://line.me/R/ti/p/@943qfosy
住宅ローン相談等お問合せ
https://www.oyasuku.net/contact/
仲介手数料無料になるか聞いてみる
-----------------------------------------------------
新築戸建て・建売住宅の値引き完全ガイド|いくら交渉できる?
https://www.oyasuku.net/blog/entry-849402/
なぜオヤスク.comを作ったのか 「仲介手数料無料」より大切にしている、本当の想い
https://www.oyasuku.net/blog/entry-793653/
なぜオヤスク.comは仲介手数料無料なのに“選ばれる”のか? 足立区・葛飾区で新築戸建てを購入するなら知っておきたい「本当の理由」
https://www.oyasuku.net/blog/entry-793129/
足立区で新築戸建てを仲介手数料無料で購入したい方向けの記事
https://fudosan-mirai.jp/adachi-sinnchiku/
葛飾区で新築戸建てを仲介手数料無料で購入したい方向けの記事
https://fudosan-mirai.jp/house/lp7/
新築戸建てはどの不動産会社から買うのがいい?仲介手数料無料会社も比較
https://www.oyasuku.net/blog/entry-843164/
新築戸建てはどの不動産会社から買うのがいい?仲介手数料無料会社も比較
https://www.oyasuku.net/blog/entry-843164/
買ってはいけない新築戸建てとは?後悔しない建売住宅の選び方
https://www.oyasuku.net/blog/entry-857694/
新築戸建て住宅ローン完全ガイド|審査が不安な方へ、購入前に知っておきたい全知識
https://www.oyasuku.net/blog/entry-871240/
新築戸建ての仲介手数料無料完全ガイド|なぜ無料?からくり・デメリット・賢い購入方法を解説
https://www.oyasuku.net/blog/entry-883514/


