
 03-6662-5981
収入合算で新築戸建ては買える?住宅ローンの仕組み・ペアローンとの違い・注意点
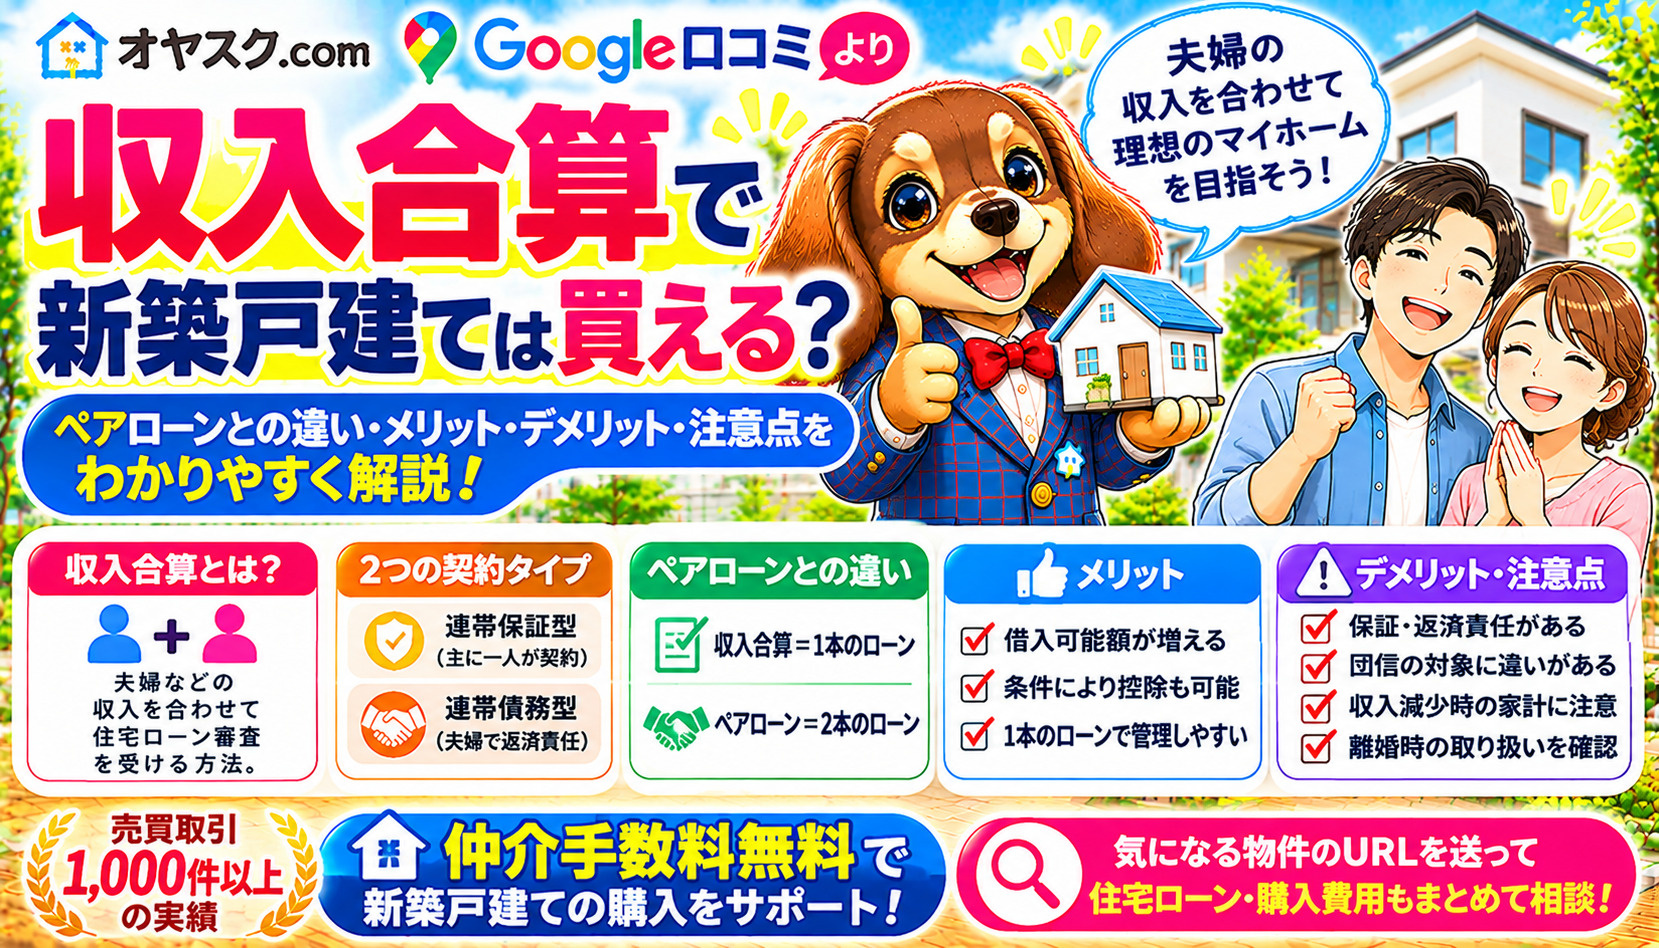
「夫の年収だけでは希望する新築戸建ての住宅ローンが難しい」
「妻がパートでも収入合算できる?」
「ペアローンと収入合算はどちらがいい?」
そんな疑問を持つ方に知っていただきたいのが、住宅ローンの収入合算です。
収入合算とは、夫婦や親子などの収入を合わせて住宅ローンの審査を受ける方法です。単独で申し込む場合より借入可能額が増えることがありますが、収入を合算する方にも返済上の責任が生じます。
また、連帯保証型と連帯債務型では、団体信用生命保険(団信)や住宅ローン控除の取り扱いも異なります。
この記事では、収入合算の仕組み、ペアローンとの違い、審査、メリット・デメリット、購入前の注意点を解説します。
第1章|住宅ローンの収入合算とは?
収入合算とは何ですか?
収入合算とは、住宅ローンを申し込む本人の収入に、配偶者や親族など一定の条件を満たす方の収入を加えて、融資審査を受ける方法です。
例えば、次のような夫婦を考えてみましょう。
夫の年収:450万円
妻の年収:250万円
夫婦の年収合計:700万円
夫の年収450万円だけで審査を受ける場合と、妻の収入を合算して審査を受ける場合では、借入可能額が変わる可能性があります。
ただし、夫婦の年収を合計した700万円すべてが、必ず審査上の収入として認められるわけではありません。
合算できる収入の割合や審査条件は金融機関によって異なります。
収入合算すれば必ず住宅ローンが通る?
収入合算を利用しても、住宅ローンの審査に必ず通るわけではありません。
金融機関は、申込人と収入合算者の収入だけでなく、雇用形態、勤続年数、既存の借入れ、信用情報、健康状態、購入する住宅の担保評価なども確認します。
また、収入合算によって借入可能額が増えたとしても、毎月の返済負担が増えることには変わりありません。
重要なのは、借りられる金額ではなく、無理なく返済できる金額で購入予算を考えることです。
第2章|収入合算には「連帯保証型」と「連帯債務型」がある
住宅ローンの収入合算には、主に2つの仕組みがあります。
連帯保証型とは?
連帯保証型は、夫婦の一方が住宅ローンの主債務者となり、もう一方が連帯保証人になる方法です。
例えば、夫が住宅ローンを契約し、妻の収入を合算する場合、夫が主債務者、妻が連帯保証人になります。
毎月の返済は通常、主債務者が行います。
ただし、連帯保証人には法律上の保証責任があります。
主債務者が返済できなくなった場合などには、連帯保証人が返済を求められることがあります。
また、一般的な連帯保証型では、団信に加入するのは主債務者のみです。収入合算者は住宅ローン控除の対象にもなりません。
連帯債務型とは?
連帯債務型は、1本の住宅ローンを2人が共同で借りる方法です。
夫婦の一方が主たる債務者となっていても、もう一方も連帯債務者として返済義務を負います。
例えば、住宅ローンの借入額が5,000万円の場合、夫が3,000万円、妻が2,000万円だけに責任を負う仕組みではありません。
金融機関との関係では、夫婦それぞれが原則として債務全体について返済責任を負います。
住宅ローン控除は、双方が要件を満たせば適用される可能性があります。
ただし、団信の保障対象は商品によって異なるため、必ず確認が必要です。
フラット35の収入合算はどちら?
フラット35では、収入合算者は連帯債務者になる仕組みです。
住宅金融支援機構の案内では、収入合算者の年齢や同居、親族関係などに条件があり、合算する収入額によっては借入期間に影響する場合があります。
民間銀行の収入合算と同じ条件だと思い込まないようにしましょう。
第3章|収入合算とペアローンの違いは?
収入合算とペアローンは、どちらも2人の収入を住宅購入に生かす方法ですが、住宅ローンの契約数と返済責任が異なります。
| 比較項目 | 収入合算・連帯保証型 | 収入合算・連帯債務型 | ペアローン |
|---|---|---|---|
| 契約本数 | 1本 | 1本 | 2本 |
| 主な契約形態 | 主債務者+連帯保証人 | 2人が連帯債務者 | 2人が各自契約 |
| 住宅ローン控除 | 原則主債務者のみ | 双方が要件を満たせば対象 | 双方が要件を満たせば対象 |
| 団信 | 通常は主債務者のみ | 商品による | 原則それぞれ加入 |
| 返済責任 | 連帯保証人にも保証責任 | 双方が債務全体に責任 | 各自の債務と保証契約による |
収入合算とペアローン、どちらがおすすめ?
どちらが適しているかは、夫婦の年収、働き方、住宅ローン控除、団信、契約費用、今後の生活設計によって異なります。
例えば、夫婦それぞれの所得が安定しており、双方の住宅ローン控除や団信を重視する場合、ペアローンを検討する理由があります。
一方、住宅ローン契約を1本にまとめたい場合は、収入合算が候補になります。
ただし、契約本数が少ないからといって、収入合算の返済責任が軽くなるわけではありません。
第4章|収入合算のメリット
メリット1|単独ローンより借入可能額が増える場合がある
収入合算の大きなメリットは、申込人だけでなく、配偶者などの収入も審査に利用できることです。
希望する新築戸建てが単独ローンでは予算を超える場合、収入合算によって購入を検討できる可能性があります。
ただし、合算できる金額や借入可能額は金融機関の審査によって決まります。
メリット2|住宅ローン契約を1本にまとめられる
収入合算は、連帯保証型・連帯債務型ともに住宅ローン契約が原則1本です。
ペアローンは原則2本の契約になるため、契約に関する費用や手続きが増える場合があります。
ただし、収入合算が必ず費用面で有利とは限りません。事務手数料や保証料などは、各金融機関の条件を比較する必要があります。
メリット3|夫婦の働き方に合わせて選択肢を増やせる
夫婦の一方が正社員、もう一方がパートや契約社員などの場合でも、金融機関によっては収入合算を検討できます。
ただし、雇用形態や勤続年数、収入の継続性について条件があります。
収入合算を利用できるかどうかは、申込み前に金融機関へ確認しましょう。
第5章|収入合算のデメリットと注意点
デメリット1|収入合算者にも返済上の責任が生じる
「住宅ローンの名義は夫だから、妻には返済義務がない」と考えるのは危険です。
妻が連帯保証人になる場合、夫が返済できなくなった際には保証責任を負います。
連帯債務型では、妻自身も住宅ローンの債務者です。
収入合算者がどのような責任を負うのか、契約前に確認しておきましょう。
デメリット2|収入が減っても返済額は自動的に減らない
収入合算は、夫婦の収入を生かして借入額を増やせる仕組みです。
しかし、育児休業、時短勤務、転職、病気などによって収入が減っても、住宅ローンの返済額が自動的に減るわけではありません。
特に共働き世帯では、将来どちらか一方の収入が減った場合を想定した資金計画が重要です。
デメリット3|連帯保証人は住宅ローン控除を受けられない
連帯保証型の収入合算では、収入合算者は住宅ローンの債務者ではなく連帯保証人です。
そのため、一般的には主債務者だけが住宅ローン控除の対象になります。
一方、連帯債務型では、双方が適用要件を満たせば控除を受けられる可能性があります。
住宅ローン控除を重視する場合は、契約方法の違いを確認しましょう。
デメリット4|団信の保障対象が限定されることがある
連帯保証型では、通常、主債務者のみが団信に加入します。
例えば夫が主債務者、妻が連帯保証人の場合、妻が亡くなっても夫の住宅ローンは原則として残ります。
収入合算者の収入が家計にとって重要な場合は、万一の際の保障も考える必要があります。
デメリット5|離婚しても契約上の責任が残る
収入合算で住宅ローンを組んだ後に離婚しても、連帯保証や連帯債務の責任が自動的になくなるわけではありません。
金融機関の承諾なく、当事者同士の話し合いだけで保証人や債務者を外すことはできません。
売却や借換えなども含めて検討する必要があります。
第6章|妻がパート・育休中でも収入合算できる?
妻がパートでも収入合算できる?
パート勤務でも、金融機関の条件を満たせば収入合算できる場合があります。
ただし、すべての金融機関がパート収入を同じように評価するわけではありません。
勤務形態、年収、勤続年数、収入の安定性などが審査に影響する可能性があります。
「パートだから必ず無理」「年収がいくら以上なら必ず大丈夫」とは断定できません。
妻が育児休業中でも利用できる?
育児休業中でも、金融機関によっては収入合算の審査対象となる場合があります。
復職予定や休業前の収入、復職後の勤務条件などを確認されることがあります。
ただし、必要書類や審査基準は金融機関によって異なります。
妻が退職する予定なら?
将来退職する予定がある場合は、退職後の収入を前提に返済計画を見直すことが大切です。
審査上は収入合算が可能でも、購入後に夫の収入だけで返済することになれば、家計負担が大きくなる可能性があります。
収入合算を利用する際は、現在の年収だけでなく、将来の働き方を夫婦で話し合いましょう。
第7章|収入合算なら5,000万円の新築戸建てを購入できる?
収入合算を利用すれば、5,000万円の新築戸建てを購入できる可能性はあります。
しかし、夫婦の年収だけで購入可能と判断することはできません。
住宅ローン審査では、既存の借入れ、返済負担率、借入期間、金利、物件の担保評価なども関係します。
返済額のイメージ
ここでは、借入額5,000万円、返済期間35年、年利1.5%、元利均等返済、ボーナス返済なしという仮定で考えます。
この場合、毎月の返済額は約15.3万円です。
※年利1.5%は計算例であり、現在の住宅ローン金利を示すものではありません。実際の返済額は金利や借入条件によって異なります。
さらに、新築戸建てを購入すると、固定資産税、火災保険料、将来の修繕費なども必要です。
収入合算によって借入可能額が増えた場合でも、購入後の生活費や教育費を考慮することが重要です。
夫婦どちらかの収入だけでも生活できる?
収入合算を検討する際は、夫婦どちらかの収入が減った場合の家計を試算しておきましょう。
例えば、育児休業中の生活費、子どもの教育費、車の維持費、住宅の修繕費などを考慮します。
「審査に通る金額」と「安心して返済できる金額」を分けて考えることが、後悔しない住宅購入につながります。
第8章|収入合算と住宅ローン控除・所有権持分の注意点
収入合算なら夫婦2人とも住宅ローン控除を受けられる?
契約方法によって異なります。
連帯保証型では、原則として主債務者のみが対象です。
連帯債務型では、夫婦それぞれが要件を満たせば住宅ローン控除を受けられる可能性があります。
ただし、実際の控除額は、住宅の性能、入居年、借入残高、各自の所得税・住民税などによって異なります。
住宅の名義は夫婦共有にするべき?
住宅の所有権持分は、実際に誰がどれだけ購入資金を負担するかを踏まえて検討する必要があります。
収入合算を利用したからといって、必ず夫婦半分ずつの共有名義にする必要はありません。
また、連帯保証人であることだけを理由に、当然に住宅の所有権を取得するわけでもありません。
持分割合を間違えると贈与税の問題になる?
購入資金の実際の負担割合と登記上の持分割合が一致しない場合、贈与税の問題が生じる可能性があります。
頭金や住宅ローンの返済負担を含め、登記前に司法書士や税理士へ確認しておきましょう。
第9章|不動産売買の実務で確認したいこと
収入合算で住宅ローンを組む場合、融資審査だけでなく売買契約の条件も重要です。
住宅ローン特約の内容
住宅ローン特約とは、売買契約で定めた融資が受けられなかった場合に、一定の条件で契約を解除できる取り決めです。
収入合算を前提とする場合は、予定している金融機関、借入額、融資条件などを確認し、審査が不承認となった場合の取り扱いを明確にすることが大切です。
住宅ローン審査の前に確認する借入れ
車のローン、カードローン、リボ払いなどがある場合、住宅ローン審査に影響することがあります。
夫婦それぞれの借入状況を確認しておきましょう。
物件自体の購入判断
住宅ローンが通ることと、その新築戸建てを購入すべきかどうかは別問題です。
道路条件、敷地の形状、周辺環境、ハザード情報、建物の仕様、契約条件なども確認する必要があります。
購入諸費用の確認
新築戸建ての購入では、物件価格以外に登記費用、住宅ローン関連費用、火災保険料、仲介手数料などが必要になります。
収入合算によって購入予算を広げる場合も、購入諸費用を含めた総額で検討しましょう。
第10章|収入合算で新築戸建てを購入するなら仲介手数料にも注目
住宅ローンの借り方を考えるときは、購入時の費用をできるだけ抑えることも重要です。
例えば、仲介手数料の計算対象額が5,000万円の場合、売買仲介手数料の一般的な法定上限額は税込171万6,000円です。
オヤスク.comでは、対象となる新築戸建てを買主様の仲介手数料無料でご案内しています。
仲介手数料を抑えることができれば、その分を手元資金として残したり、住宅購入に必要なほかの費用に充てたりすることも考えられます。
ただし、仲介手数料無料でも登記費用や住宅ローン事務手数料などは別途必要です。
仲介手数料無料でも安心して購入できる?
大切なのは、仲介手数料が無料かどうかだけではありません。
購入する新築戸建ての条件や住宅ローン、契約内容を理解したうえで購入判断できることが重要です。
オヤスク.comは、過去1,000件以上の不動産売買取引に携わってきた経験を生かし、住宅購入の判断に必要な確認事項を整理します。
「この物件を、この条件で購入して大丈夫か」
その視点を大切にしながら、新築戸建ての購入をサポートします。
第11章|足立区・葛飾区などで収入合算を検討している方へ
足立区・葛飾区・江戸川区・墨田区・江東区・荒川区・台東区で新築戸建てを検討する方にとって、収入合算は住宅購入の選択肢の一つです。
ただし、購入する物件の価格だけでなく、通勤時間、子育て環境、生活費、将来の住み替えなども考える必要があります。
特に共働き世帯では、夫婦の働き方が変わった場合にも生活を維持できる返済計画が重要です。
また、気になる新築戸建てがあれば、道路条件、周辺環境、ハザード情報などを確認し、住宅ローンと物件の両面から購入判断を行いましょう。
オヤスク.comでは、対象となる新築戸建てを買主様の仲介手数料無料でご案内しています。
SUUMO・LIFULL HOME'S・at homeで気になる物件を見つけたら、そのURLをお送りください。
第12章|収入合算に関するよくある質問
Q1.住宅ローンの収入合算とは何ですか?
住宅ローンの申込人の収入に、配偶者や親族などの収入を合わせて融資審査を受ける方法です。連帯保証型と連帯債務型があり、返済責任や保障内容が異なります。
Q2.妻がパートでも収入合算できますか?
金融機関の条件を満たせば可能な場合があります。ただし、パート収入の取り扱い、勤続年数、年収などの審査基準は金融機関によって異なります。
Q3.収入合算とペアローンはどちらがいいですか?
住宅ローンの契約数、団信、住宅ローン控除、契約費用、夫婦の働き方などを比較して判断します。どちらが有利かは家庭ごとに異なります。
Q4.収入合算した妻も住宅ローン控除を受けられますか?
連帯保証型では原則として主債務者のみが対象です。連帯債務型では、妻も適用要件を満たせば住宅ローン控除を受けられる可能性があります。
Q5.収入合算した妻が退職したらどうなりますか?
退職したことだけで住宅ローンの返済義務や保証責任が自動的になくなるわけではありません。収入減少後も返済できる資金計画が重要です。
Q6.収入合算で離婚したら連帯保証人を外せますか?
離婚しただけでは自動的に外れません。金融機関の承諾が必要であり、借換えや売却などを検討する場合があります。
Q7.収入合算でも仲介手数料無料で新築戸建てを購入できますか?
できます。オヤスク.comでは、対象となる新築戸建てを買主様の仲介手数料無料でご案内しています。対象となるかは物件ごとの確認が必要です。
第13章|まとめ:収入合算は借入額だけでなく将来の生活を考えて選ぶ
収入合算は、夫婦や親子などの収入を生かして新築戸建ての購入を検討できる方法です。
ただし、連帯保証型と連帯債務型では返済責任、団信、住宅ローン控除の扱いが異なります。
また、収入合算によって借入可能額が増えても、将来の育休、転職、収入減少などに備えた資金計画が必要です。
住宅ローンを選ぶ際は、単独ローン、収入合算、ペアローンを比較し、家族に合った借入方法を検討しましょう。
オヤスク.comでは、過去1,000件以上の不動産売買取引経験を生かし、対象となる新築戸建てを買主様の仲介手数料無料でご案内しています。
気になる物件があれば、SUUMO・LIFULL HOME'S・at homeの物件URLをお送りください。
住宅ローンの検討ポイント、購入諸費用、物件や契約の注意点を一緒に整理します。
※住宅ローンの審査承認、住宅ローン控除の適用、団信の保障内容などを保証するものではありません。最新の条件は金融機関や関係機関へご確認ください。
夫婦の収入を合わせれば、希望の新築戸建てを購入できる?
「収入合算とペアローン、どちらがいい?」
「妻がパートでも住宅ローンを組める?」
「仲介手数料無料なら購入費用をどれくらい抑えられる?」
そんな疑問をお持ちの方は、気になる新築戸建ての物件URLをオヤスク.comへお送りください。
過去1,000件以上の不動産売買取引経験を生かし、仲介手数料無料の対象確認、購入総額、住宅ローンの検討ポイント、契約前の注意点をご案内します。
住宅ローンの借り方だけでなく、その物件を購入する判断までお手伝いします。
-----------------------------------------------------
LINE相談
https://line.me/R/ti/p/@943qfosy
住宅ローン相談等お問合せ
https://www.oyasuku.net/contact/
仲介手数料無料になるか聞いてみる
-----------------------------------------------------
新築戸建て・建売住宅の値引き完全ガイド|いくら交渉できる?
https://www.oyasuku.net/blog/entry-849402/
なぜオヤスク.comを作ったのか 「仲介手数料無料」より大切にしている、本当の想い
https://www.oyasuku.net/blog/entry-793653/
なぜオヤスク.comは仲介手数料無料なのに“選ばれる”のか? 足立区・葛飾区で新築戸建てを購入するなら知っておきたい「本当の理由」
https://www.oyasuku.net/blog/entry-793129/
足立区で新築戸建てを仲介手数料無料で購入したい方向けの記事
https://fudosan-mirai.jp/adachi-sinnchiku/
葛飾区で新築戸建てを仲介手数料無料で購入したい方向けの記事
https://fudosan-mirai.jp/house/lp7/
新築戸建てはどの不動産会社から買うのがいい?仲介手数料無料会社も比較
https://www.oyasuku.net/blog/entry-843164/
新築戸建てはどの不動産会社から買うのがいい?仲介手数料無料会社も比較
https://www.oyasuku.net/blog/entry-843164/
買ってはいけない新築戸建てとは?後悔しない建売住宅の選び方
https://www.oyasuku.net/blog/entry-857694/
新築戸建て住宅ローン完全ガイド|審査が不安な方へ、購入前に知っておきたい全知識
https://www.oyasuku.net/blog/entry-871240/


